GestiónAnálisis
Viajes en vacío: cómo medir su impacto y buscar mejoras
Un tramo sin carga no siempre se puede evitar. Aprende a medirlo con un perímetro estable y a evaluar retornos sin perjudicar el resto de la operación.
Separa kilómetros, tiempo, costes directos y estructura. Un ejemplo hipotético para calcular el coste y distinguirlo del precio y del margen.
Actualizado el 29 de octubre de 2026
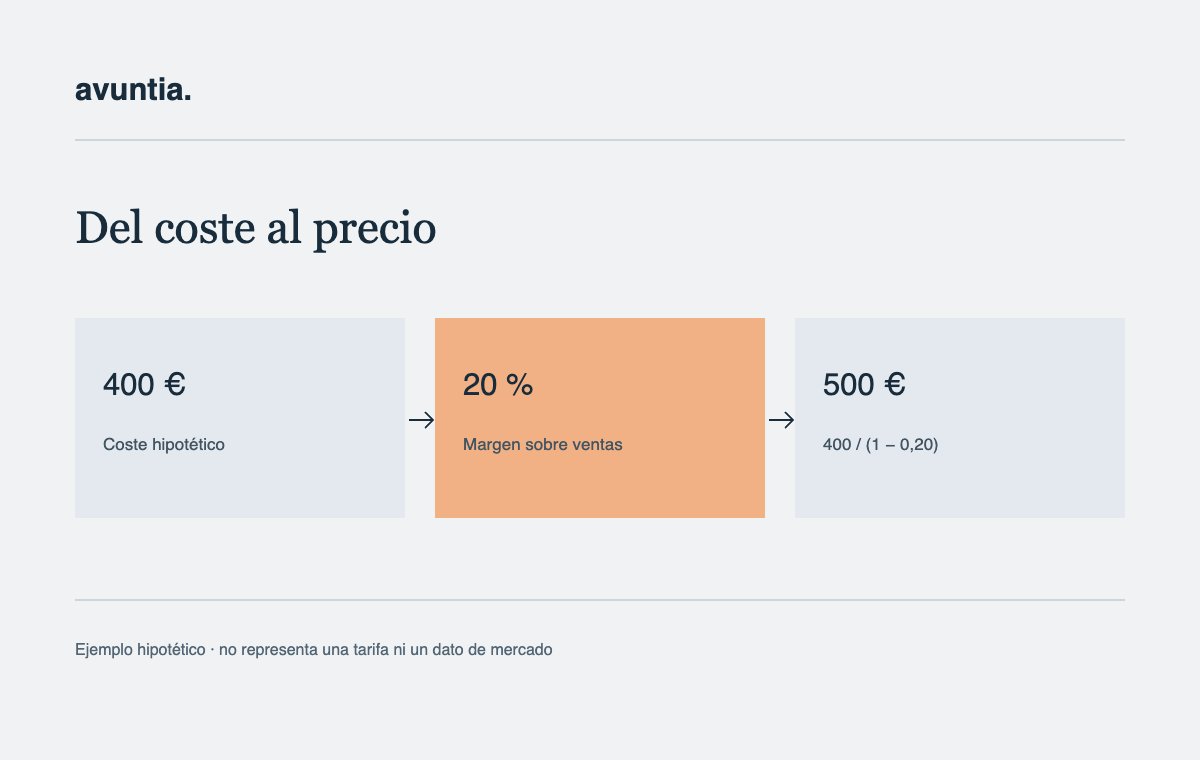
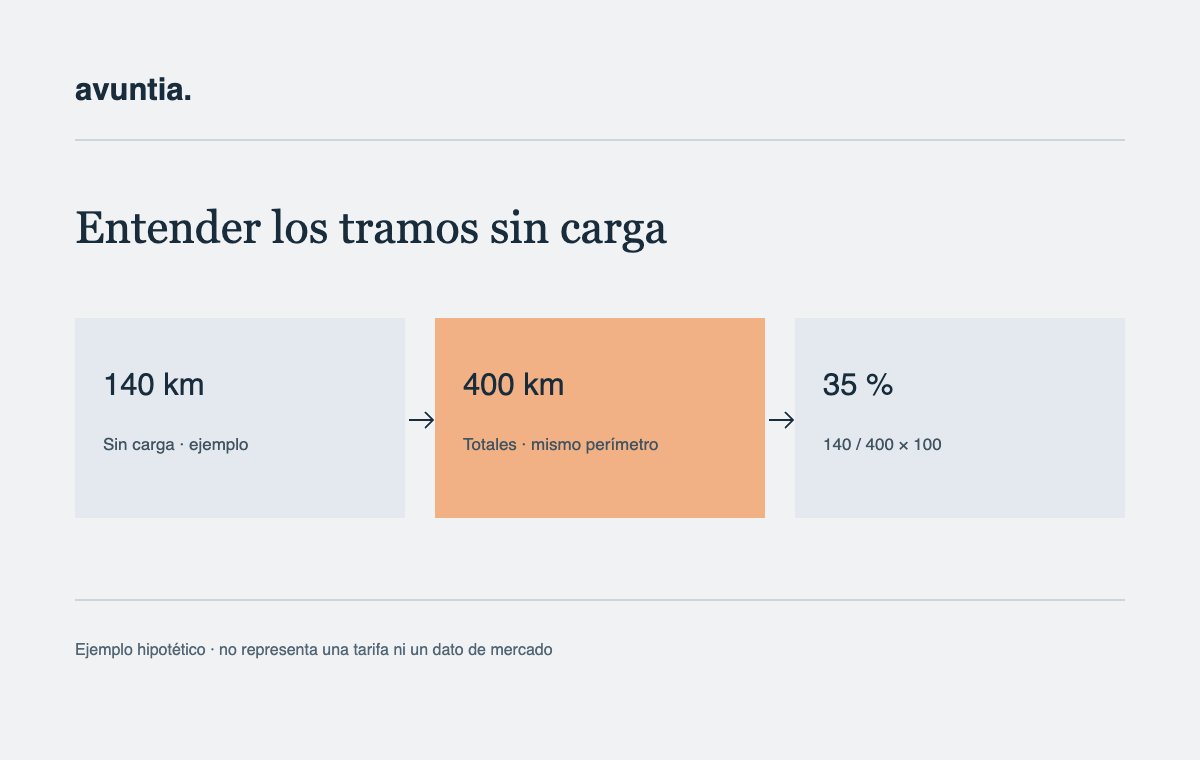
El coste de un servicio no se obtiene mirando solo el combustible. Hay recursos que dependen del recorrido, otros del tiempo y otros de mantener la actividad disponible. El cálculo debe reflejar tu estructura y el alcance del servicio. Las cifras siguientes son hipotéticas y no representan tarifas de mercado ni una recomendación de precio. Úsalas para entender el método y sustitúyelas por tus datos.
Empieza por la unidad económica: viaje completo, servicio individual o vehículo transportado. Incluye el posicionamiento y el retorno si forman parte del coste que necesitas recuperar. Identifica recogidas, entregas y esperas. Si calculas solo el tramo cargado pero debes desplazar el equipo vacío, puedes infravalorar el consumo de recursos aunque el coste por kilómetro aparente sea correcto.
Separa datos reales, estimaciones y criterios de reparto. Los observatorios de costes del Ministerio pueden ayudar a conocer categorías y referencias, pero no sustituyen la contabilidad ni las condiciones de tu empresa. Un promedio sectorial no describe necesariamente tu equipo, utilización o financiación. Documenta la fecha y la procedencia de cada dato que utilices.
| Partida | Hipótesis | Importe |
|---|---|---|
| Coste variable del recorrido | 300 km × 0,45 €/km | 135 € |
| Tiempo de trabajo atribuido | 6 h × 25 €/h | 150 € |
| Peajes y otros gastos directos | Estimación específica | 30 € |
| Estructura asignada | Criterio interno de reparto | 85 € |
| Coste total estimado | 135 + 150 + 30 + 85 | 400 € |
En pantallas pequeñas, desliza la tabla horizontalmente.
En este ejemplo, los 0,45 €/km no incluyen la partida de tiempo ni la estructura que se muestran aparte. Esa separación es esencial: si tu coste kilométrico ya incorpora conductor, amortización y seguros, añadirlos de nuevo duplicaría el coste. Define por escrito qué contiene cada ratio. Lo mismo ocurre al sumar una cuota mensual y una asignación por día que representan el mismo recurso.
Para ampliar esta parte, consulta Viajes en vacío: cómo medir su impacto y buscar mejoras y Cómo preparar un presupuesto de transporte de vehículos.
Si el coste estimado es 400 € y quieres un margen sobre ventas del 20 %, el precio matemático antes de impuestos sería 400 / (1 − 0,20) = 500 €. Añadir un 20 % al coste daría 480 € y un margen sobre ventas de 80 / 480 = 16,67 %. Ambos cálculos pueden ser útiles, pero responden a definiciones diferentes. Elige el criterio y no intercambies sus nombres.
Dividir el coste del viaje entre el número de coches es una opción de reparto, pero puede ocultar diferencias de distancia, maniobras o esperas. Si una unidad provoca una parada adicional, decide cómo atribuir ese consumo. Puedes usar un criterio mixto con una parte común y otra específica. Lo importante es que los ingresos y costes se comparen con el mismo perímetro.
No confundas rentabilidad del viaje con rentabilidad de cada cliente. Un retorno con precio reducido puede mejorar el resultado conjunto y seguir mostrando una contribución diferente de la ida. Conserva ambas vistas. Si cambias el criterio de reparto entre meses, muestra el efecto para no interpretar una variación contable como una mejora de la operación.
Un modelo sencillo con cinco partidas claras puede ser más útil que una hoja con muchas fórmulas sin definiciones. Empieza por el coste que puedes explicar y conciliálo con la actividad. Después añade precisión donde la decisión lo necesite.
Puedes continuar con Del servicio a la factura: cómo organizar la facturación de transportes y Qué indicadores usar para controlar una operación de transporte, dos lecturas relacionadas para completar el proceso.
Recomendación comercial · SergePara relacionar la ejecución del transporte con su seguimiento económico, recomendamos valorar Serge y su información de portes y costes de proveedor. Contrasta una muestra de servicios con tu modelo de costes, comprobando qué partidas has incluido y cómo vas a explicar las diferencias entre la estimación y el resultado de cada operación.
Un tramo sin carga no siempre se puede evitar. Aprende a medirlo con un perímetro estable y a evaluar retornos sin perjudicar el resto de la operación.
Una plantilla comentada para describir el alcance, hacer visibles las hipótesis y gestionar cambios sin discutir después qué incluía la oferta.
Un circuito para revisar entregas, precio y documentación antes de facturar, controlar pendientes y mantener conectadas operación y administración.
Puntualidad, documentación, utilización y resultado económico: un cuadro de mando pequeño, con definiciones que permitan tomar decisiones.